**リターンは投資で得た結果、リスクはその結果がぶれる大きさです。大きく増える可能性があっても、その分だけ確実に増えるという意味ではありません。**この記事では、割合を円額へ直し、無理のない金額を考える方法を学びます。
天気予報で「平均気温20度」と聞いても、毎日20度とは限りません。暑い日と寒い日があるのか、毎日ほぼ同じかで、用意する服は違います。投資の結果も、平均や目標の数字だけでなく、上下にどれくらい動くかを見る必要があります。
リターンは金額と割合の両方で見る
10万円を使い、費用を引いた利益が5,000円なら、元手に対して5%のプラスです。反対に5,000円減ればマイナス5%。同じ5%でも、元手が100万円なら5万円なので、割合だけを見て気軽に考えないようにします。
株式なら値動きと配当など、FXなら為替差とスワップなどが結果へ影響します。まだ売っていない商品の値下がりも、その時点の資産を減らします。売るまでお金が減らない、という意味にはなりません。
期間も必要です。1か月の5%と1年間の5%は、同じ長さの結果ではありません。短い期間で出た利益を12倍して、そのまま翌年の利益と決めることはできません。うまくいった日だけを取り出した数字にも注意します。
リスクは「危険」の一言で片付けない
投資でいうリスクは、主に収益のぶれです。ただし生活を考えるときは、価格が下がること、売りたいときに売れないこと、会社や取引先に問題が起きることも具体的に考えます。名前を覚えるだけでは、自分の負担は分かりません。
例えば、1年後に少し増えるかもしれないが少し減る場合もある商品と、大きく増減する商品では、同じ10万円を置いても経験する変化が違います。将来の幅を正確に知ることはできず、過去に収まった範囲を超える可能性もあります。
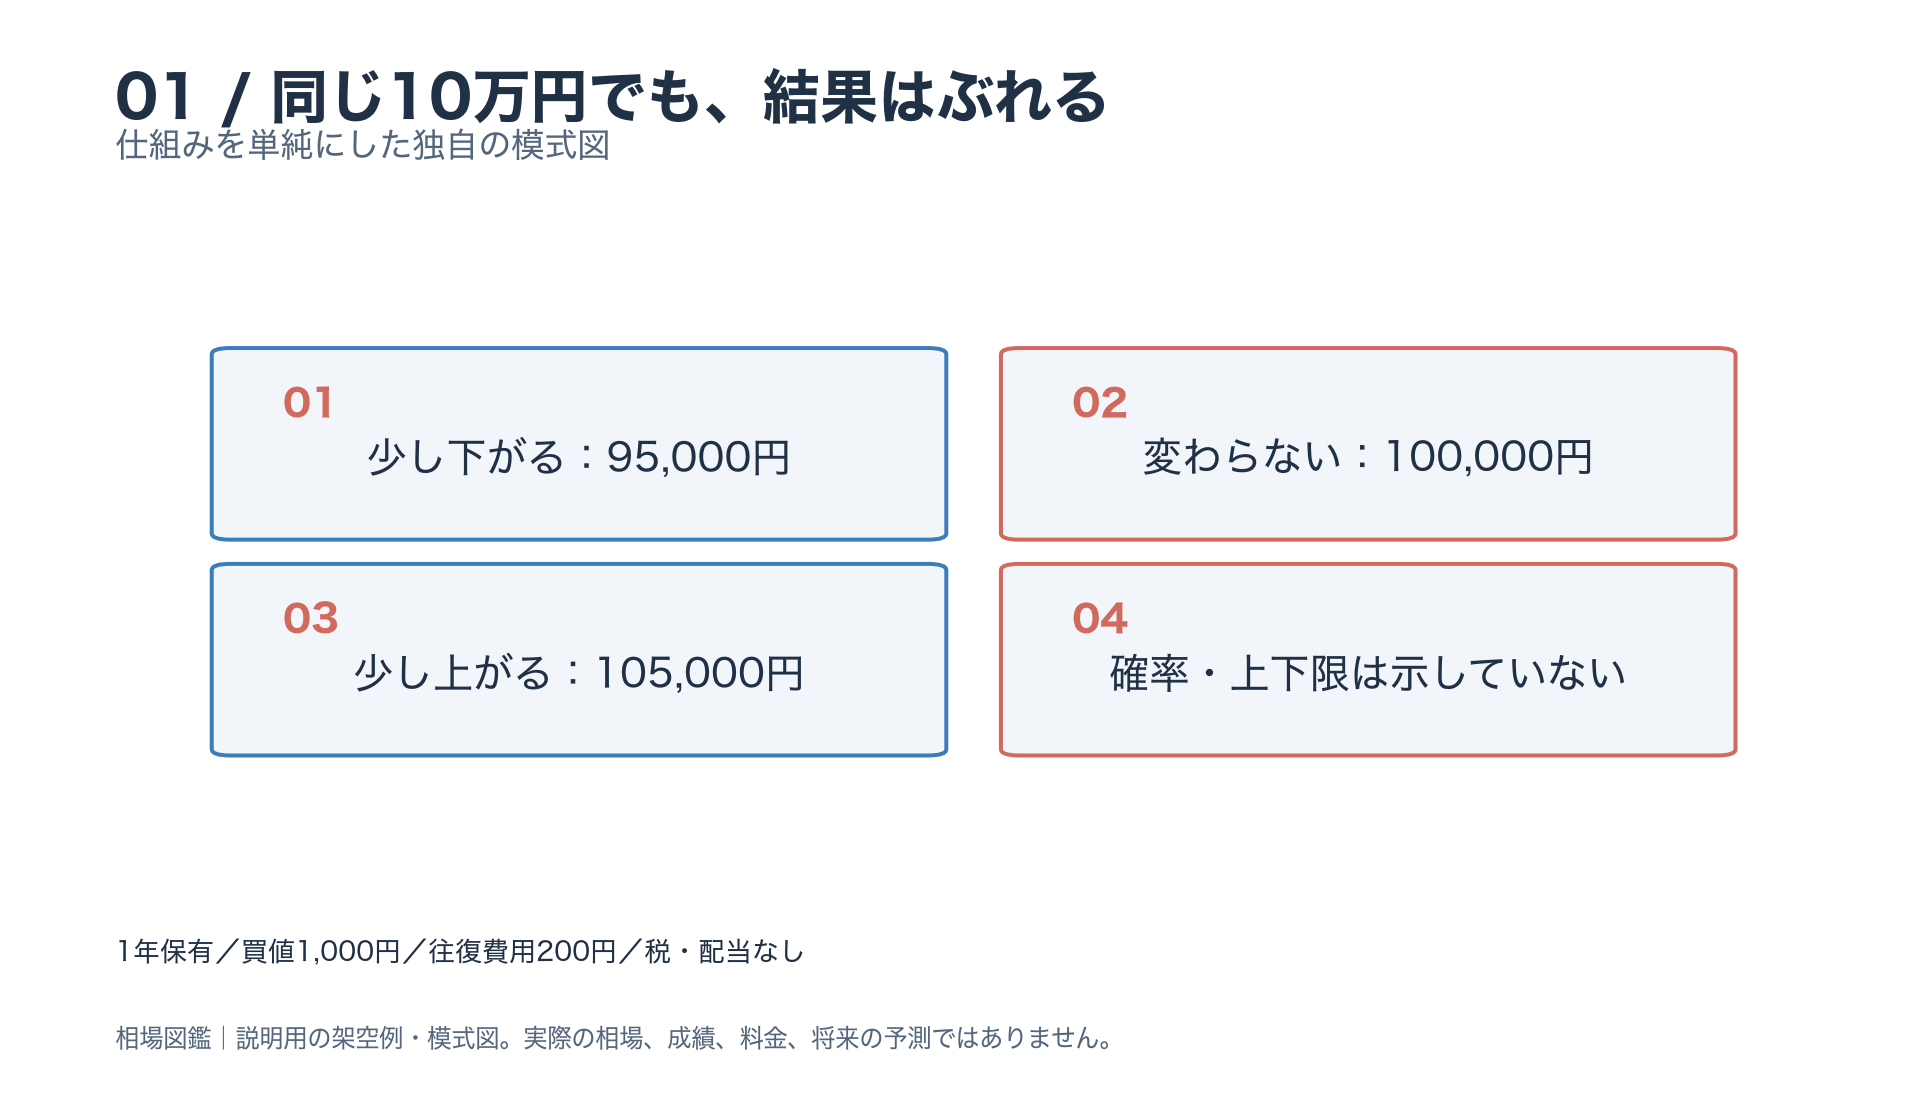
図1:同じ10万円に対する説明用の架空の3ケース。起こる確率や将来の上下限を示す図ではありません。
「リスクを取ればリターンが増える」は、損する危険を増やすだけで報酬が約束される、という意味ではありません。よく分からない仕組みや詐欺へお金を出しても、大きなリスクに見合う利益があるとは限りません。
元手を変えると、同じ値動きでも結果が変わる
架空の現物株を1株1,000円で買い、1年後に売る例です。10株なら代金10,000円、100株なら100,000円。別途の往復費用はそれぞれ200円、配当と税金は除きます。
1株1,100円で売れれば、10株は値上がり分1,000円から費用を引いて800円の利益。100株は10,000円から費用を引いて9,800円です。900円で売れば、10株で1,200円、100株で10,200円の損失になります。
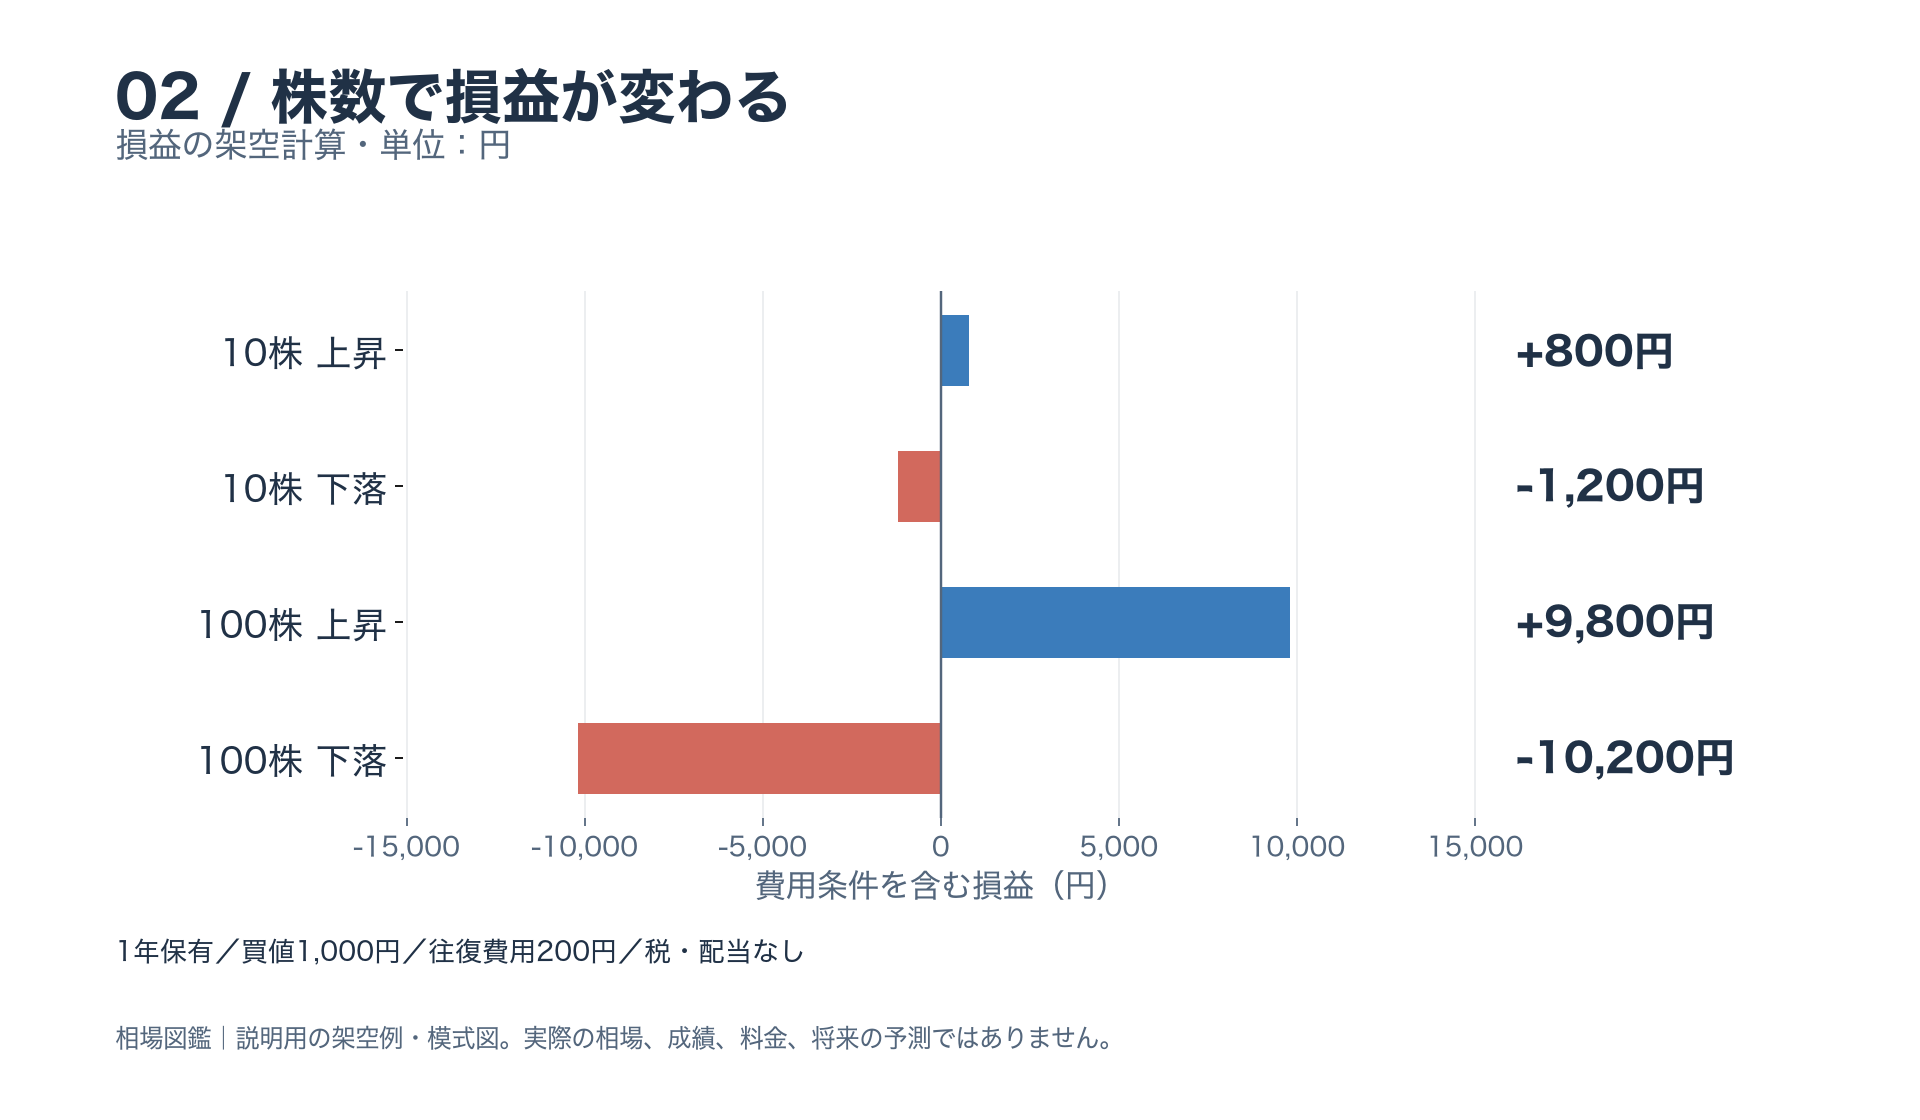
図2:保有1年間、1株1,000円から上下100円の架空例。往復費用200円込み。株数を増やすと、値動きの影響も増えます。
取引に慣れていないときは、増えた場面だけを想像しがちです。「1万円減ったら来月の生活に響くか」と円額で考えます。響くなら、我慢強さの問題にせず、使う金額を小さくするか、そのお金を投資へ回さない判断が必要です。
お金を分ける工夫と、残る限界
1社だけに集中する代わりに、投資先を分ける考え方を分散投資といいます。違う動きをする資産を組み合わせることで、全体のぶれを抑える可能性があります。ただし、名前が違う株を増やすだけでは、同じ景気の影響を強く受けることもあります。
一度に買わず時期を分ける方法や、長く保有する考え方もあります。どれも損失がなくなる仕組みではありません。すぐ必要になるお金を入れず、現金で残す部分も含めて計画することが大切です。
下がった後に必要な上昇も確かめる
元手10万円が20%下がると8万円です。そこから20%上がっても、8万円の20%は1万6,000円なので、9万6,000円にしか戻りません。10万円へ戻るには、8万円から2万円、割合で25%の上昇が必要です。ここでは費用と税金を除いています。上下の割合を足してゼロと考えるだけでは、資産の戻り方を読み違えます。
だからといって、損失を取り戻すために大きく賭ければよいわけではありません。残った元手でさらに大きな損失が出る可能性があります。最初に数量を抑え、続けられないほどの損失を避ける準備につながる算数です。
口座の残高に対して大きい取引をするFXでは、この点がさらに大切です。通貨価格の1%の変化と、預けたお金の1%の変化は同じではありません。取引金額と預けた金額を両方書き、どちらに対する割合なのかを明確にしてから比べます。
実際のケース:GPIFはリスクをぶれとして説明する
年金積立金を運用するGPIFの公式教材では、リスクをリターンの変動として説明しています。大きな機関でも将来の収益が確定しているとして運用するわけではありません。
また、金融庁の資産形成の基本では、家計と生活設計を考えた上で、長期・積立・分散を学べます。この記事の架空の上下10%は、これらの機関が予想した値動きではありません。仕組みを読む実例と、算数の例を分けてください。
GPIFと個人では、運用する金額、目的、期間が異なります。機関の保有比率をまねれば同じ成績になるとはいえません。取り入れるのは、1つの数字だけで決めず、資産全体と期間を確かめる姿勢です。
損失の可能性を理解したことと、実際に耐えられることも別です。必要な支出の時期を紙に書き、その時点で値下がりしていても生活が続くかを考えます。難しい予測より、今の家計で確認できることから始められます。
まとめ:目標の利益と、困る損失を対にする
リターンは結果、リスクはぶれであり、両方を元手と期間つきで見ます。大きな利益の可能性があっても保証はありません。費用を含む円額を計算し、生活へ影響する損失を先に確かめましょう。
次は、上下の金額を自分の予算で書こう
口座がある人は、保有商品の合計が10%下がった場合の円額を試算します。これは将来の最大損失ではなく、感覚をつかむ練習です。これから始める人は予算と取扱商品を比べるへ。投資しない現金も確保し、分からない商品には注文を入れず、まず公式のリスク説明を読んでください。