**株の売却益と、一定の国内FXの利益は、税金の区分が違います。同じ税率に見えても、損失を何でも相殺できるわけではありません。**この記事では2026年分を考えるための入口として、記録を分ける理由と申告前の確認先を学びます。
税金の整理は、学校の提出物を科目ごとの箱へ入れる作業に似ています。合計額が合っていても、違う箱へ入れると正しく整理できません。株、FX、給与などを最初から1つの損益にせず、商品と口座の種類から分けます。
税金は売却代金全部にかかるわけではない
株を12万円で売ったとき、12万円の全部が利益とは限りません。買った代金が10万円、売買に必要な手数料が合計1,000円なら、差し引きの利益は19,000円です。これは取得費や費用がそのまま使えると仮定した架空例です。
このように、売った収入から取得費などを引く考え方を確認します。口座へ入金した額や、銀行へ出金した額が、そのまま課税される利益になるわけではありません。年間の取引報告書など、利益を確認するための書類を残します。
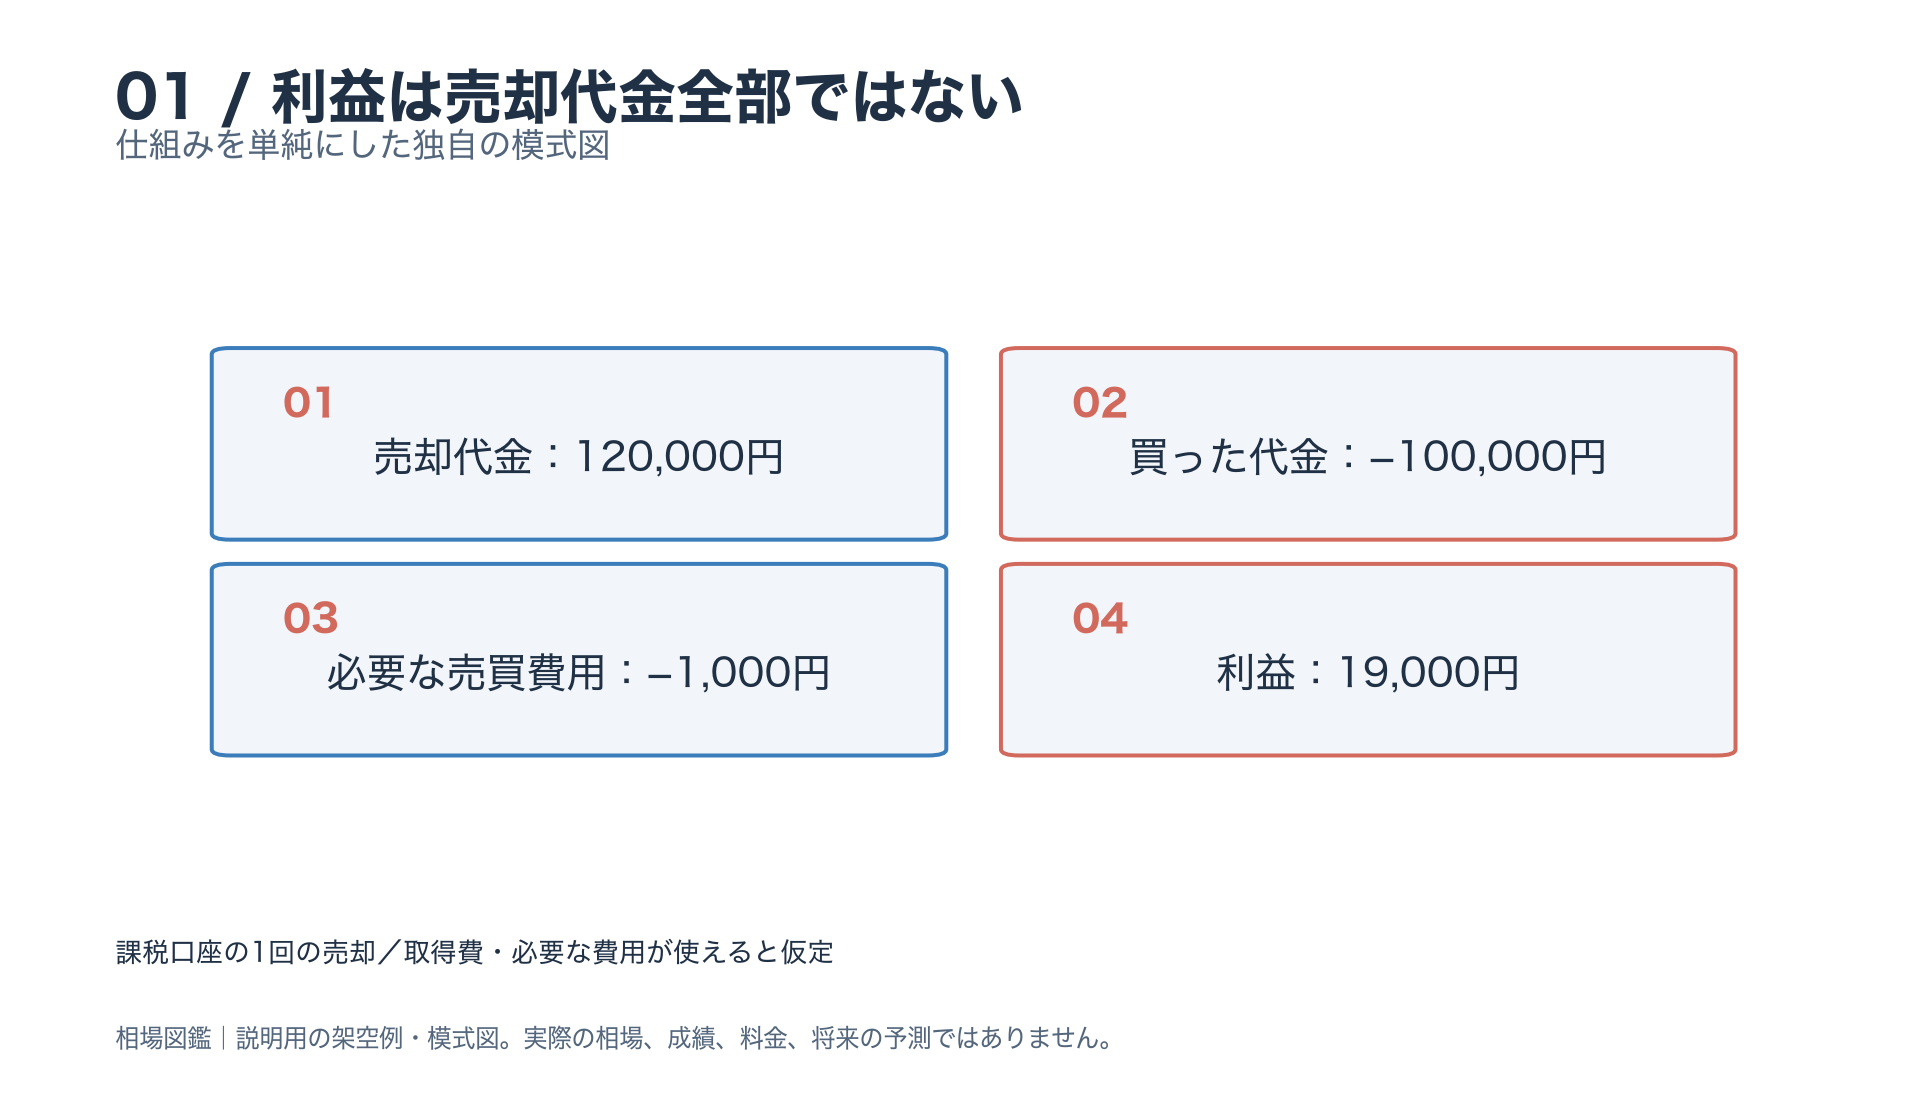
図1:課税口座の架空の株式売却例。売却120,000円−取得100,000円−費用1,000円=利益19,000円。税額は別に計算します。
株とFXは、名前の違う箱に入る
国税庁の説明では、上場株式等の売却による所得は「上場株式等に係る譲渡所得等」として扱います。一方、法令の条件に合う国内の取引所FXや、第一種金融商品取引業者等を相手にする店頭FXの決済損益は、「先物取引に係る雑所得等」の区分です。
どちらもほかの所得と分けて計算するが基本ですが、同じ箱ではありません。一般に使われる「国内FX」という言葉だけで判定せず、取引先と商品の法的な条件を確認します。対象に当てはまらないFXの取引は、総合課税となる場合があります。
2026年分の標準的な税率の例では、所得税15%、復興特別所得税0.315%、住民税5%を合わせて20.315%です。これは今回の対象条件での説明で、すべての投資や将来の年へ同じ数字を当てはめるものではありません。
利益と損失は、どこまで足せる?
架空の1年間で、上場株の売却益が10万円、対象となるFXの決済損が4万円だったとします。単純に引いた6万円を、株の課税対象にしてよいわけではありません。株の10万円とFXのマイナス4万円を分けて確認します。
対象FXの損失は、同じ「先物取引に係る雑所得等」に入る所得との通算ができますが、給与や株の売却益などと自由に差し引けません。株の損失にも、上場株かどうか、配当の申告方法などの条件があります。似た言葉だけで判断しないようにします。
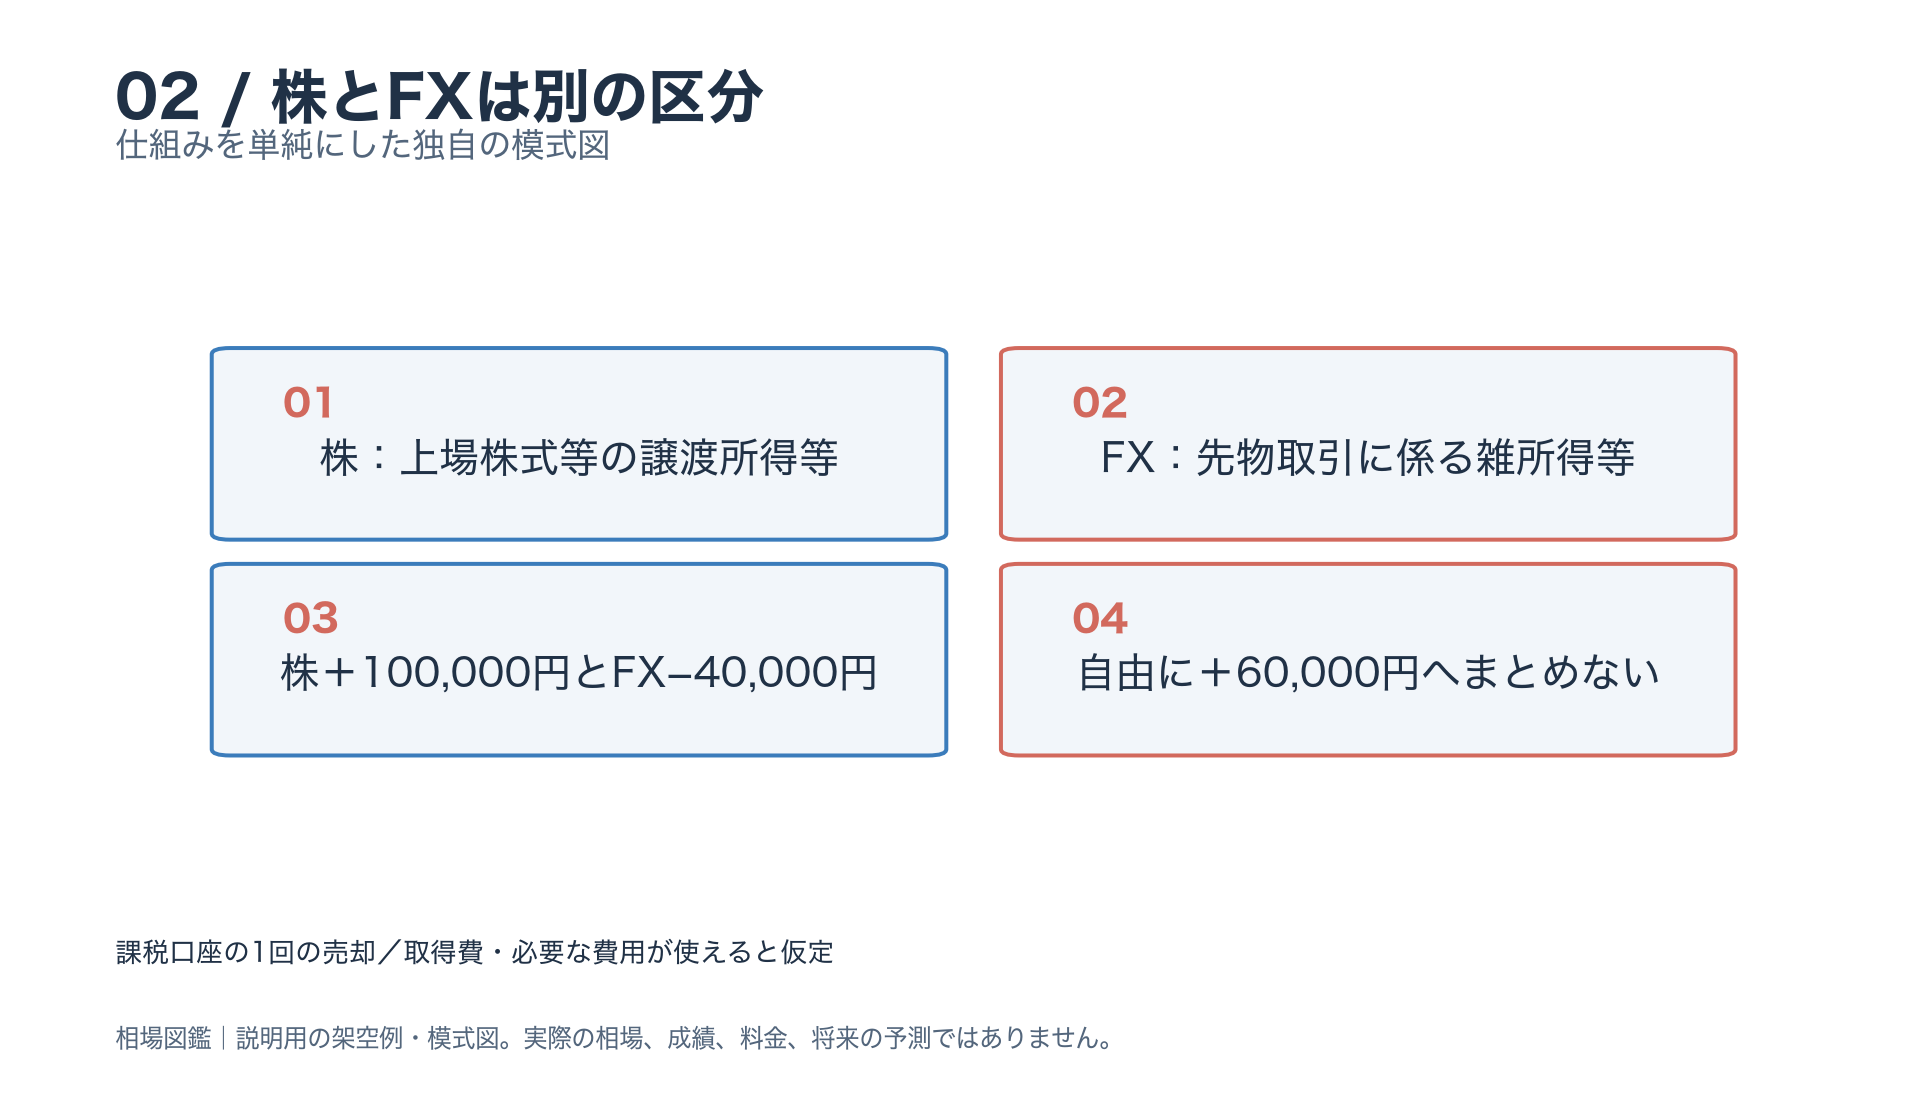
図2:1年間の区分を示す架空例。株の利益100,000円とFXの損失40,000円を、自由に60,000円へまとめることはできません。
損失を翌年以降へ回す「繰越控除」も、申告などの条件つきです。対象FXでは一定の要件で翌年以後3年内の同じ区分から控除できる仕組みがあります。損をしたから何もしなくてよい、とは考えず、必要な年の申告手続きを公式資料で確認します。
NISAと特定口座は、別の仕組み
は、条件に合う上場株式や投資信託などの利益を非課税にする制度です。FXをNISAで取引することはできません。また、NISA内での損失を、課税口座の利益から差し引いたり、翌年へ繰り越したりすることはできません。
特定口座は、証券会社が一定の計算などを行う制度です。「源泉徴収あり」なら申告不要を選べる場合がありますが、すべての口座や商品が同じ扱いではありません。FXまで自動で株の特定口座と一緒に処理されると考えないようにします。
税金を減らすためだけに分からない選択をするのではなく、今の自分の口座が何かを確かめます。配当を受け取った場合は受取方法や申告方式も関わるため、売却益だけの例から結論を広げないことが大切です。
「20万円以下なら何もしなくてよい」ではない
給与所得者には、一定の条件で給与・退職以外の所得が20万円以下なら所得税の確定申告が不要となる場合があります。給与の受取先や収入額などの条件があり、誰にでも使える利益の非課税枠ではありません。
医療費控除などで確定申告をする場合には、その少額の所得も含める必要があります。所得税の申告が不要な場合でも、住民税の申告が必要となることがあります。国税庁は所得税の案内なので、住民税は居住する自治体へ別に確認してください。
実際のケース:国税庁の区分を見比べる
国税庁のNo.1463とNo.1521には、株とFXの課税区分が別々に説明されています。No.1535はNISAの損失の扱い、No.1900は給与所得者の申告条件を確認する資料です。
ここでの実例は実在の制度の読み方です。架空の利益19,000円が、読者本人の確定した税額を示すものではありません。年分、取引先、口座区分、ほかの所得が違えば、確認事項も変わります。分からない点は取引報告書を用意し、税務署や税理士へ相談します。
税金用の記録は、年末に思い出すより、取引ごとに残す方が確かです。株なら取得価格、株数、手数料、FXなら決済損益とスワップの計上など、会社の報告書の欄を確認します。未決済の評価損益や未出金のスワップの扱いを、画面の残高だけで推測しないようにします。同じ年に複数社を使った人は、会社ごとの書類を集め、重複や抜けがないかを見ます。
まとめ:商品と口座を分けて記録する
株と対象FXでは税の区分が異なり、損失を無条件に足せません。NISAもFXの非課税口座ではありません。利益の金額だけで申告不要と決めず、その年の公式資料と自分の条件を照合しましょう。
次は、年間報告書の場所を確認しよう
口座がある人は、取引の年分、口座の種類、年間報告書の保存先を探します。注文は不要です。これから口座を選ぶ人は取引記録や口座区分を比べるへ進みましょう。個人情報をここへ送らず、実際の申告は最新の国税庁資料と正式な相談窓口で確かめてください。