**少額投資の予算は、買える最低金額ではなく、減っても生活に困らない範囲から決めます。**この記事では、お金の置き場所を分け、株数や通貨の数量から必要額と損失を計算する方法が分かります。
買い物で小さい袋を選べば、支払う額は小さくできます。ただし、安いからと次々に袋を増やせば合計は増えます。投資も、1回の注文が小さいことと、全体として無理がないことは別です。手元のお金の全部を、小さな取引へ分けて使うことが目標ではありません。
すぐ使うお金と、待てるお金を分ける
まず、生活費、近いうちの支出、急なトラブルに備えるお金を確認します。家賃や学費、引っ越し代など、使う時期が決まっているお金を投資へ回すと、値下がりしていても売る必要が生まれます。
残った額も、必ず全部を投資する必要はありません。例えば自由に使える3万円があっても、最初の取引は5,000円、残りは現金として持つ選択ができます。これは適正予算の答えではなく、使う額を自分で小さくできるという例です。
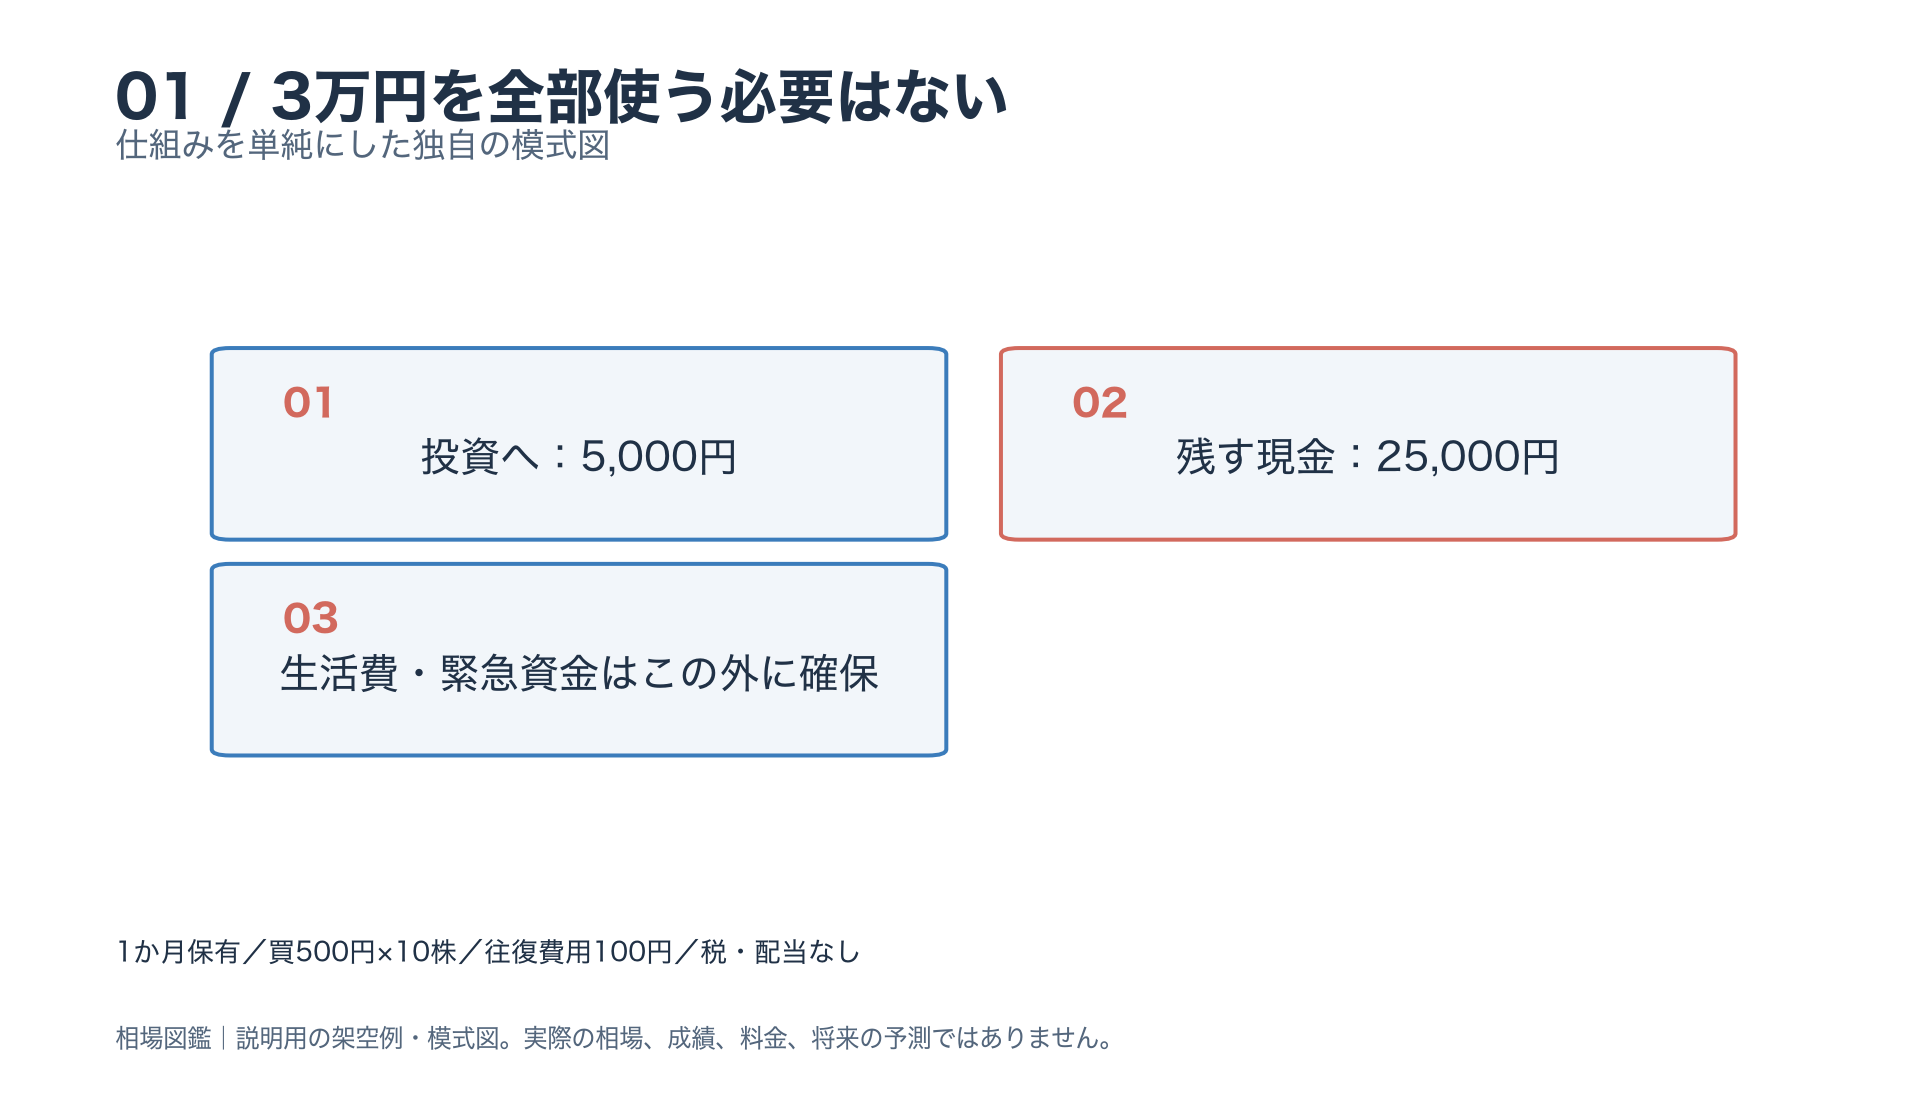
図1:自由に使える30,000円のうち5,000円を投資へ、25,000円を現金へ分けた架空例。生活費や緊急資金は別に確保した前提です。
家計に必要な現金がいくらかは人によって違います。SNSで誰かが始めた金額を基準にするのではなく、自分の支出の時期を書きます。借入れで投資の予算を増やすと、投資が減っても返済は残るため、少額で学ぶ目的から離れてしまいます。
最低金額は、価格と取引単位で変わる
株価が1株500円でも、100株が必要なら代金は5万円です。1株ずつ買える証券会社のサービスなら、500円分から買える場合があります。ただし、対象の銘柄、注文できる時刻、成立価格、手数料はサービスで異なります。
東証の内国株の通常の売買単位は100株です。少額のサービスは、その通常の単位より小さく取引できる仕組みを会社が用意しているものです。「株はいつでも1株から、好きな価格を指定して買える」とひとまとめにしないようにします。
FXでは、何通貨から取引できるかと、必要な証拠金を見ます。最低の証拠金だけを入れると、少し逆に動くだけで不足する可能性があります。少額で大きな取引ができるという特徴は、損失も大きくなる特徴と同じです。
小さい取引でも、費用を引いて比べる
架空の株を1株500円で10株、5,000円分買い、1か月後に売る例です。往復手数料を合計100円、配当と税金は除くとします。これは少額取引サービスの実際の料金ではありません。
550円で10株とも売れれば、値上がり分は500円です。手数料100円を引くと利益は400円で、買付代金5,000円に対して8%。450円で売るなら値下がり500円と手数料100円で、600円の損失、12%のマイナスです。
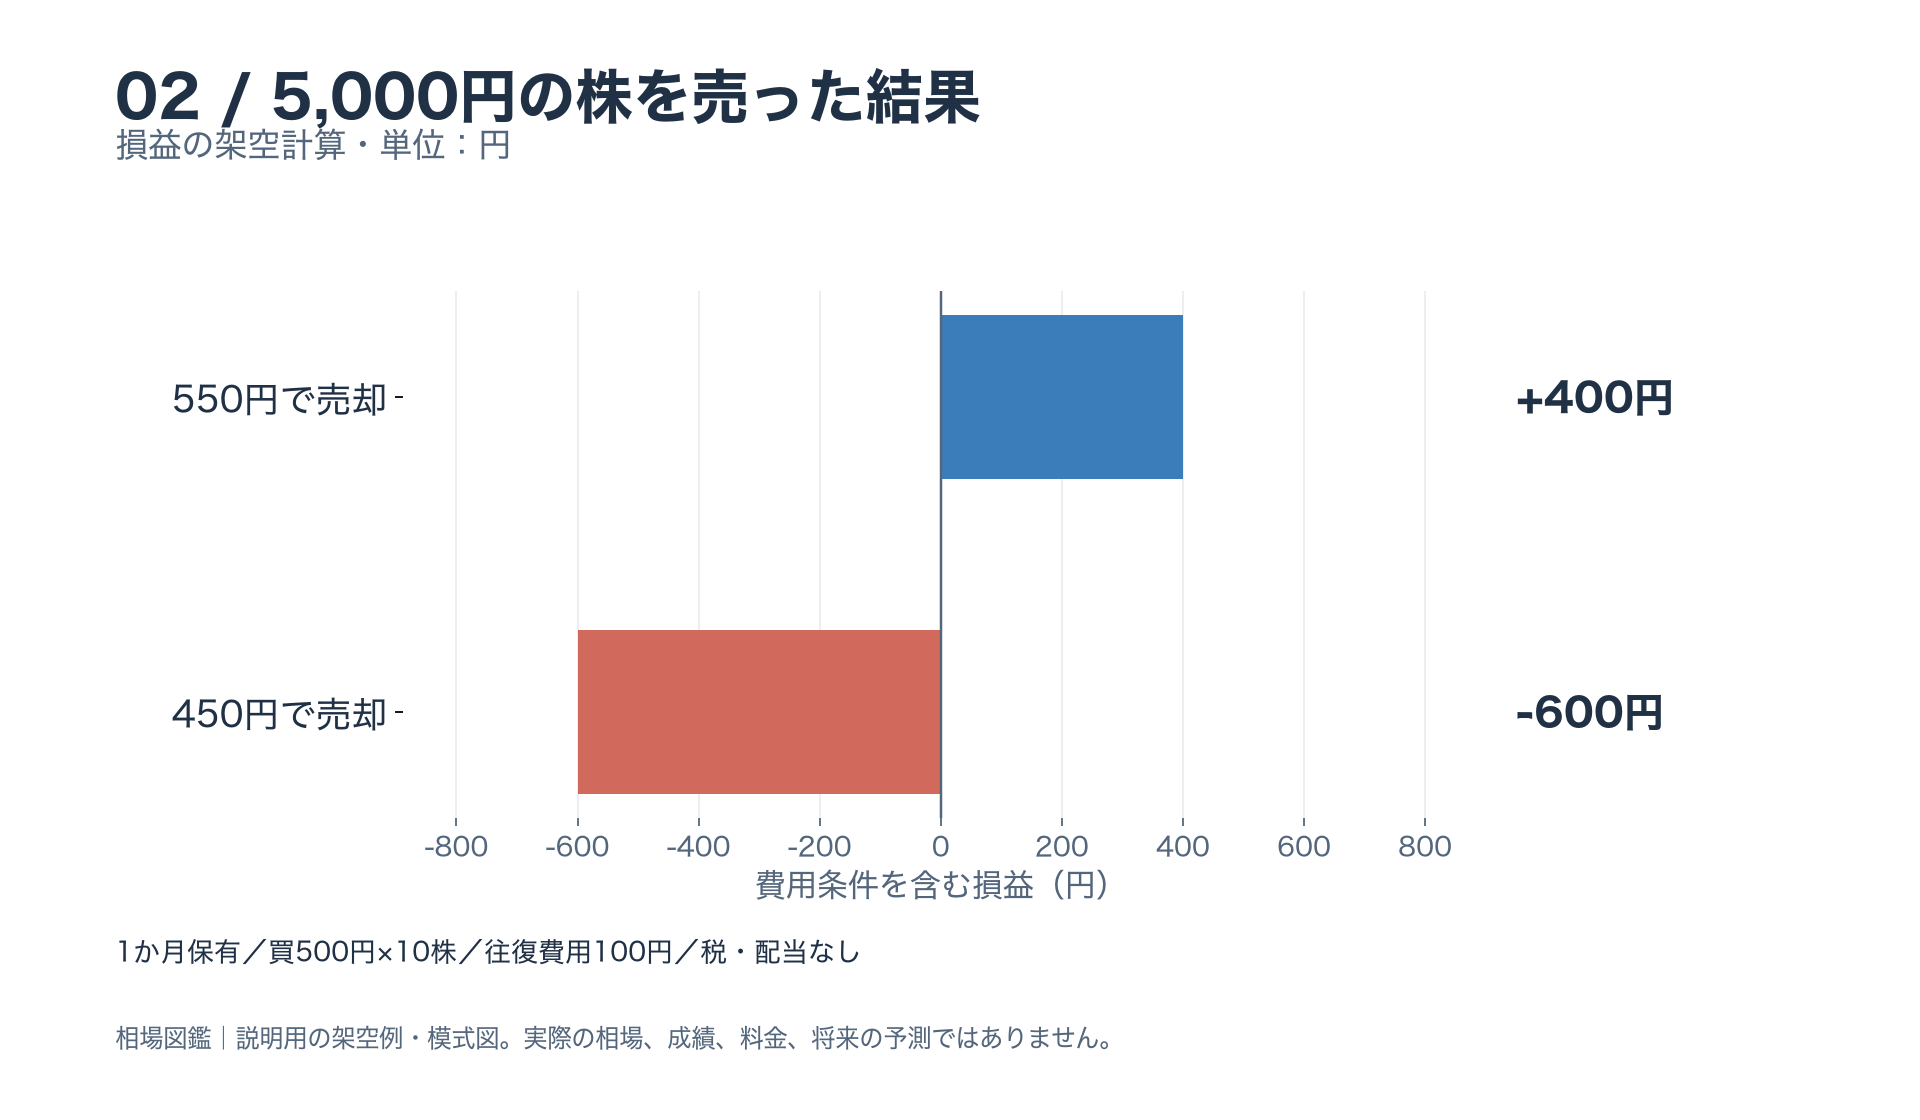
図2:500円の株を10株、1か月保有した架空例。往復費用100円を含みます。上昇も下落も50円ですが、費用で結果は非対称になります。
もし同じ株を1株だけ買い、往復費用が同じ100円なら、50円上がっても利益は出ず50円のマイナスです。実際の費用体系はサービスで違いますが、小さい取引ほど、固定の費用が割合として重くなりやすいことを確かめられます。
少額投資は、大きく稼げる抜け道ではありません。用語や注文、記録を実際の画面で学びやすくする方法の一つです。減る額が小さくても、減る割合が小さいとは限りません。追加する前に、これまでの買付額を合計します。
毎月の積立も、予算の確認から
決まった時期に一定額を買う積立は、購入時期を分ける方法です。買う価格は毎回違い、価格が高いと少なく、安いと多く買う形になる商品もあります。ただし、自動で続けたら必ず増えるという仕組みではありません。
例えば毎月3,000円を12回なら、入れた合計は36,000円です。年末の評価額が34,000円なら、途中で買い続けていても、合計では2,000円減っています。将来の価格次第で損失は広がる可能性があるため、定期的に家計と設定を確認します。
投資額を増やす判断は、たまたま1回うまくいったことだけで決めないようにします。支出の予定が変わった、収入が減ったなどの変化があれば、積立額を減らす、いったん止める選択もあります。続けることより、無理のない範囲が先です。
予算を書いた紙には、「何のために学ぶか」も1つだけ添えましょう。注文画面を覚える、企業の決算を読む、費用を記録するなど、利益以外にも確認できる目標があります。最初の取引が下がっただけで、学びがすべて失敗になったわけではありません。
ただし、勉強代と言って損失を無制限に認める必要もありません。使う合計額と、追加しない条件を先に決めれば、負けた直後の勢いで予算を増やす場面を減らせます。値下がりのたびに買い増す場合も、追加したお金を含めて合計を確認します。
実際のケース:JPXの売買単位と金融庁の家計管理
JPXの公式案内で、東証の内国株は100株単位であることを確認できます。一方、金融庁の資産形成の基本は、収入と支出を把握し、必要な時期や生活設計に合う形で貯蓄と投資を使い分ける考え方を説明しています。
この実例を合わせると、市場のルールから決まる最低額と、家計から決まる使える額は、別に確認する必要があると分かります。最低額を用意できないなら、無理にFXや信用取引へ移るのではなく、別の単位のサービスを調べるか、取引を待つことができます。
まとめ:買える額より、使ってよい額を先に
少額でも元本保証はなく、費用と値下がりでお金は減ります。家計、取引単位、費用、全体の買付額を確認し、使わずに残す現金も計画します。最初の金額を周りへ合わせる必要はありません。
次は、5,000円の上下を紙で試そう
口座がある人は、買う予定の数量を入力し、確定前の金額と費用を確認します。ない人は取引単位と費用を比べるへ。まず架空の予算で上下10%の円額を書き、減ったときに生活が困らないかを考えます。実際の注文は、最低単位と成立のルールを読んでからで十分です。