**SNSで見た利益画面や有名人の写真だけで送金せず、相手の登録、公式URL、振込先を自分で確かめます。出金のために追加のお金を求められたら、送る前に相談します。**この記事では、よくある誘導と、止まる場所を整理します。
投資詐欺は、投資の結果が悪かったこととは違います。実際の取引が行われていないのに、利益があるように見せ、お金をだまし取る手口があります。市場の値下がりによる損失と、相手が作った数字は分けて考えます。
画面に増えた数字は、利益の証明にならない
ゲームの得点を管理者が自由に書き換えられるなら、点が増えただけでは現実のお金が増えた証拠になりません。偽の投資アプリやサイトも同じで、表示だけなら作れます。きれいなチャート、取引履歴、税額らしい数字があっても、それだけで信用しません。
最初に少額の出金ができる場合もあります。その経験で安心させ、次の大きな入金へ誘う手口があるためです。「一度返ってきたから本物」とは判断できません。自分が送ったお金と、実際に戻ったお金を銀行などの記録で分けます。
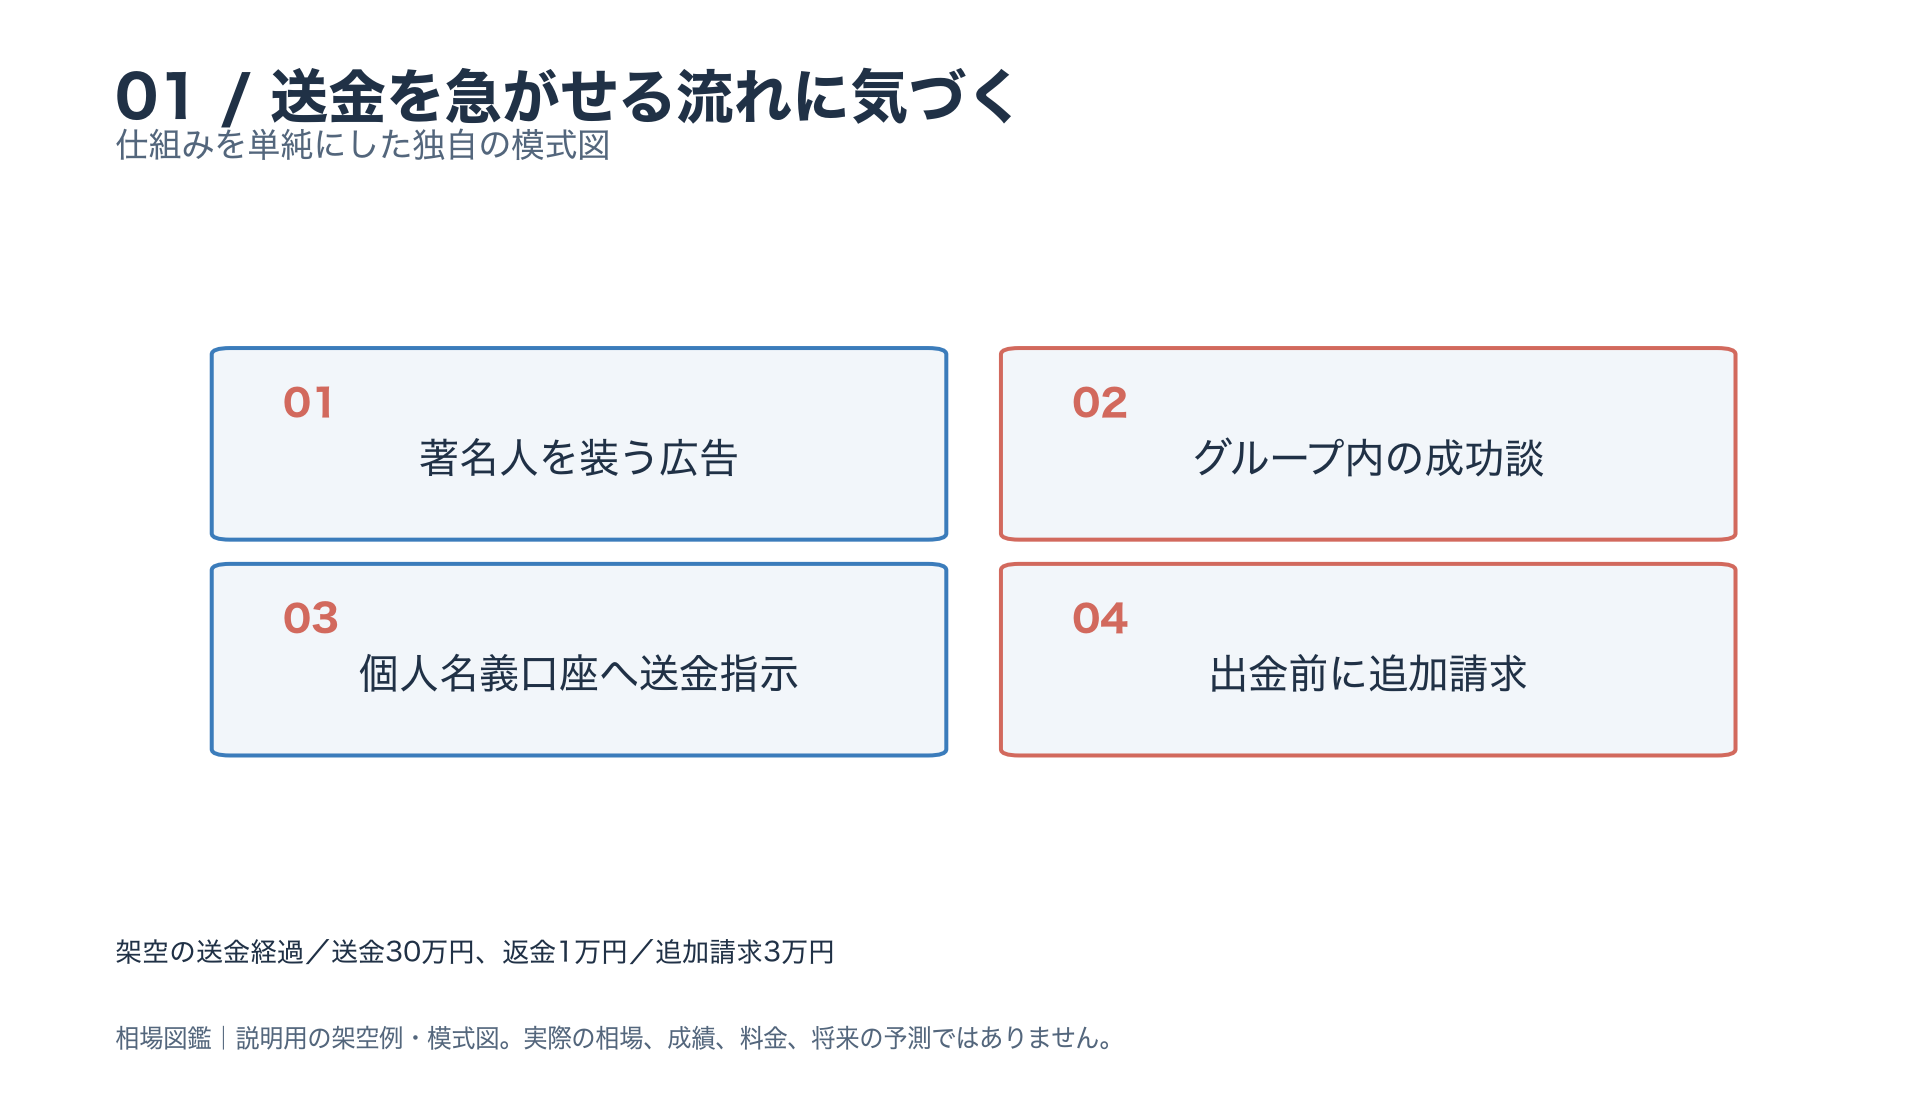
図1:金融庁・警察庁が注意する手口をもとにした模式図。特定の被害者の経過ではありません。
知らないグループの成功談を比べない
著名人を名乗る広告から、メッセージアプリのグループへ誘われることがあります。先生役や助手役が現れ、ほかの参加者が利益を報告していても、複数の役を犯人側が演じている場合があります。人数の多さは確認の代わりにはなりません。
「今日だけ」「みんな始めた」「損した分を取り返せる」と急がされたら、一度画面を閉じます。家族や第三者へ話さないように言われることも、相談を妨げる働きがあります。投資をしない選択や、翌日まで考える時間を奪う相手には注意が必要です。
実際のお金で、失った額を確かめる
以下は仕組みを理解する架空の例です。最初に10万円を送り、画面で12万円になったと表示されたとします。相手が「2万円の利益」と言っても、銀行へ戻っていなければ、受け取れた金額は0円です。
その後、安心させるために1万円が戻り、追加で20万円を送ったとします。送金の合計は30万円、戻った合計は1万円。差し引き29万円が手元から出ています。画面に40万円と出ても、この差額は変わりません。
さらに「出金の手数料」として3万円を求められ、送ったら、手元から出た差額は32万円になります。この3万円は正規の会社の料金例ではなく、追加請求で被害が広がる様子を示す数字です。税金や市場の利益率を計算したものでもありません。
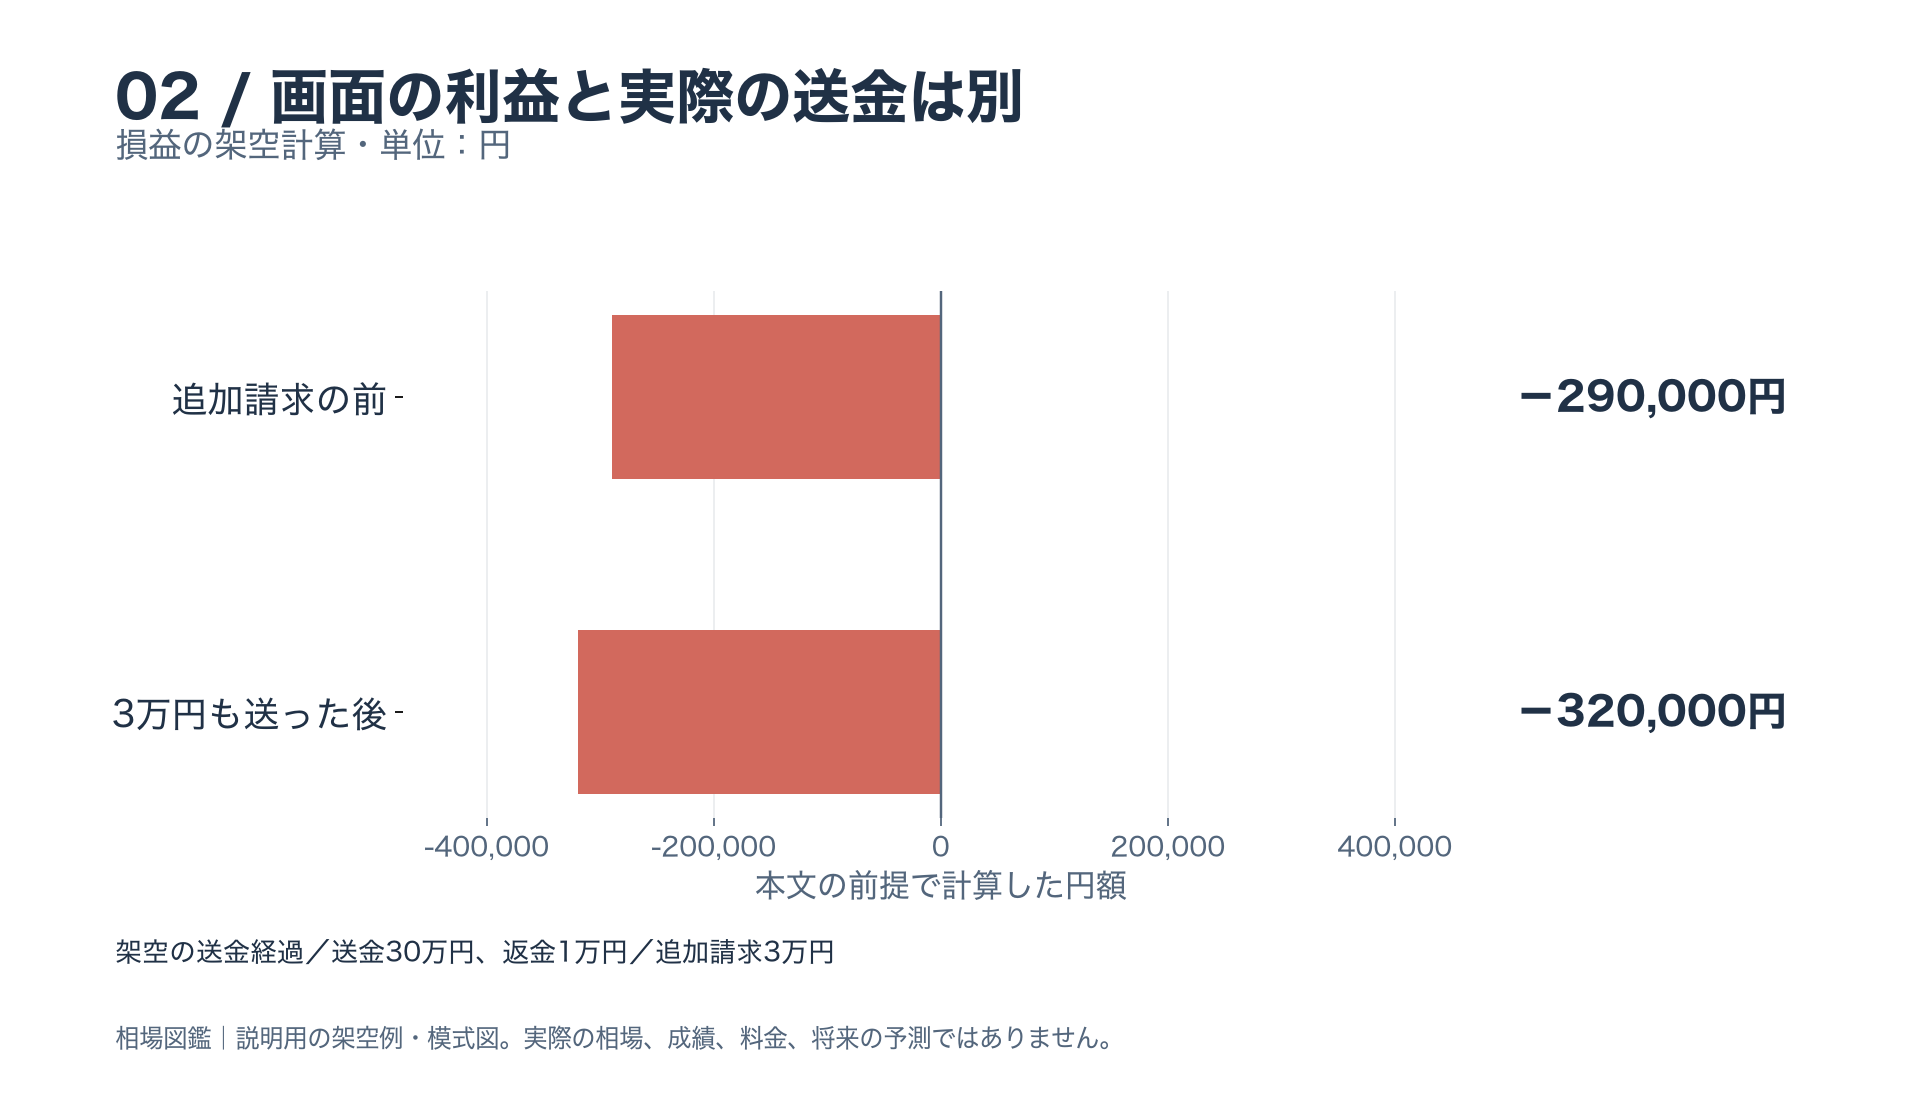
図2:架空の送金例。10万円+20万円−返金1万円=29万円。さらに3万円を送ると32万円が手元から出ます。回収見込みは示しません。
「ここまで払ったから、あと少し払えば戻る」と感じても、それまでのお金と次に払うお金は別です。追加の送金を止めることは、今後の被害を増やさないための行動です。払えば解決するという相手の説明を、相手だけに確認しないようにします。
登録と振込先は別々に照合する
金融庁の公式サイトから、金融商品取引業者などの登録を自分で確認します。相手が送った検索結果の画像やリンクだけを使わず、会社の正式名称、所在地、連絡先などが一致するかを見ます。実在する会社の登録番号を悪用する例もあるためです。
株やFXの投資資金を個人名義の銀行口座へ振り込むよう指示されたら、振り込まないでください。登録された会社の名前を聞いていても、別人の名義に送る理由にはなりません。会社の名前らしい口座でも、それだけで安全とは判断できません。
本人確認書類、パスワード、認証番号をSNSの先生や助手へ渡さないことも必要です。遠隔操作アプリで口座を操作させる依頼にも応じず、公式の窓口を自分で探します。ここでは個人情報の入力や書類の提出は求めません。
「有名な名前」を確認の終点にしない
正しい会社名が書かれていても、届いた相手がその会社の担当者とは限りません。有名な人の写真があっても、本人が広告を出したとは限りません。公式サイトを別に開き、掲載されている連絡先から確かめます。相手が用意した電話番号へかけ直すだけでは、同じ相手に確認してしまう場合があります。
入金を止めると、約束を破った、違約金が発生したなどと責められることも考えられます。相手の要求だけで支払わず、記録を保存して公的な相談先へ相談します。恐怖や罪悪感を与えて急がせる説明は、冷静に第三者へ伝える必要がある情報です。
相談のためのメモには、いつ、どこで知り合い、何を言われ、どの名義へ、いくら送ったかを順に書きます。本人確認書類や口座の秘密を、不特定の掲示板へ公開してはいけません。記録を残すことと公開することは別です。正式な相談窓口に、安全な方法で伝えてください。
実際のケース:金融庁が示すSNS勧誘の流れ
金融庁の注意喚起は、著名人を装う広告、LINE等への誘導、個人名義口座への入金要求、出金時の高額な手数料や税金名目の請求を具体的に示しています。警察庁のSNS型投資詐欺の解説にも、偽の利益表示や少額の返金の手口があります。
これは架空の成功者の話ではなく、公的機関が確認し注意している手口です。同じ文章が届かなければ安全という意味ではありません。名目が変わっても、相手が用意した画面と説明だけで送金を重ねさせる構造を見ます。
不安な送金をしてしまった場合は、やり取り、URL、振込の記録を消さず、金融機関や警察、消費生活センターへ早く相談します。相談したら必ず全額が戻るとは限りません。「取り戻すための先払い」を求める別の勧誘にも注意します。
まとめ:数字より、相手とお金の行き先を確認する
利益の表示や少額の返金だけでは信用できません。公式な登録と連絡先、送金先を自分で確認し、不審な追加請求には支払わず相談します。詐欺を避けても、通常の投資に価格下落のリスクは残ります。
次は、公式窓口を自分で開く練習をしよう
口座がある人は、普段の公式サイトをブックマークし、相談窓口と認証の設定を確認します。口座を選ぶ人は登録・安全性を比べる項目へ進みましょう。急いで申込む必要はありません。SNSの相手に紹介されたURLを離れ、自分で公式情報を探すことが最初の一歩です。